La surcharge d’un cabinet comptable se règle rarement par un simple renfort ponctuel. Elle vient d’un écart durable entre la charge à produire et la capacité réelle de l’équipe. Les leviers qui tiennent dans le temps sont l’anticipation de la période fiscale, la structuration des processus, l’automatisation de la tenue et un renfort stable, supervisé par vos soins. Voici comment la reconnaître, en comprendre l’origine et agir sans mettre en risque la déontologie du cabinet.
En bref
- La surcharge se voit dans les heures supplémentaires récurrentes, les pauses sautées et les dossiers qui glissent. Elle ne se résume pas à un pic de janvier à mai.
- Ses causes premières sont la collecte tardive des pièces clients, le manque de structure (processus, segmentation, offres) et la saisonnalité de la période fiscale.
- Les effets touchent l’équipe (rotation, épuisement), les clients et la qualité des travaux.
- Les solutions se combinent : planification par dossier, automatisation, GPEC, et capacité additionnelle en CDI sous votre supervision directe.
- Toute délégation à un tiers reste placée sous votre contrôle et votre responsabilité d’expert-comptable.
Table des matières
- Reconnaître une vraie surcharge
- D’où vient la surcharge ?
- Ce que la surcharge coûte vraiment
- Six leviers pour retrouver de la capacité
- Déléguer sans perdre la main : le cadre déontologique
- Notre point de vue : renforcer, pas déléguer à l’aveugle
- Comment Francotraitance peut vous aider
- FAQ
- Sources
Reconnaître une vraie surcharge
Un cabinet chargé n’est pas forcément un cabinet en surcharge. Un guide de négociation sur la charge de travail définit la surcharge comme une exigence de résultats, en qualité et en quantité, trop importante au regard du temps, des ressources et des contraintes. Il cite parmi les signes le recours fréquent aux heures supplémentaires et l’impossibilité de prendre ses pauses.
Pour la mesurer, distinguez trois niveaux, comme le propose cette analyse de la charge de travail :
- la charge prescrite : ce que le poste est censé couvrir ;
- la charge réelle : ce qui est effectivement produit ;
- la charge perçue : ce que le collaborateur ressent.
Quand la charge réelle dépasse durablement la charge prescrite, et que la charge perçue suit, vous n’êtes plus face à un pic mais à un déséquilibre structurel. Le suivi des temps aide à objectiver ce constat : les experts-comptables l’utilisent selon plusieurs logiques, dont la planification, le contrôle et la prévention des risques psychosociaux.
D’où vient la surcharge ?
La collecte tardive des informations clients
Les retards de collecte des éléments attendus des clients sont présentés comme la première cause de retard de traitement. Chaque pièce qui arrive tard déplace le travail vers la fin de la chaîne, au moment où l’équipe est déjà saturée.
Un défaut de structure plus qu’un excès de dossiers
L’Ordre belge des experts-comptables et conseils fiscaux relève que l’absence de structure (processus, segmentation client, offre packagée) est la cause profonde de l’épuisement des cabinets, davantage que le volume lui-même. Son auteur recommande de piloter le cabinet comme une entreprise : structurer processus, offres et tarifs pour filtrer les clients et libérer du temps. Un cabinet qui ressaisit des données déjà disponibles, par exemple, travaille deux fois pour un résultat. C’est le cas décrit dans cette méthode sans ressaisie pour l’export comptable, un bon exemple de gain de temps obtenu par le processus et non par l’effort.
La saisonnalité de la période fiscale
La période de janvier à mai concentre une part significative de l’activité et crée mécaniquement une surcharge structurelle. Ce n’est donc pas un accident : c’est un calendrier connu, qui se prépare.
Le recrutement qui n’aboutit pas
Quand les candidatures manquent, la capacité plafonne alors que la demande progresse. Nous détaillons ce point dans notre analyse des difficultés de recrutement dans les cabinets comptables.
Ce que la surcharge coûte vraiment
Les conséquences dépassent la fatigue. Un mémoire universitaire consacré aux équipes d’audit associe la surcharge au burn-out, à la rotation du personnel, à la perte de connaissances et à une baisse de performance. Il note aussi que des délais anormalement courts peuvent altérer le comportement de l’auditeur et la qualité de l’audit.
Une étude sur les collaborateurs de cabinets d’expertise comptable montre qu’une forte tension au travail (job strain) est liée au présentéisme et au conflit travail-famille. Autrement dit, des collaborateurs présents mais moins efficaces, qui finissent par partir. Or chaque départ réalimente la surcharge de ceux qui restent.
Pour un associé, le coût est triple : marge érodée par les heures non facturables ou mal réparties, risque d’erreur sur les dossiers, et fragilité de la relation client.
Six leviers pour retrouver de la capacité
- Anticiper la période fiscale. Les cabinets peuvent planifier les obligations et jalons par dossier, lisser la charge et ajuster les ressources à la charge prévisionnelle. Une vision globale des échéances par dossier est la base.
- Éviter les dossiers de fin d’année. Il est conseillé de réduire le nombre de dossiers volumineux sans traitement comptable régulier en cours d’année.
- Sécuriser la collecte. Fixez des calendriers de transmission, relancez tôt et suivez les dossiers chaque semaine.
- Automatiser et revoir les processus. La profession évoque l’automatisation de la tenue et la révision des processus de production dans ses grands défis. Notre point de vue sur le sujet figure dans l’intelligence artificielle et l’expertise comptable.
- Mettre en place une GPEC. Le même document la décrit comme la démarche qui adapte les compétences de l’équipe actuelle aux missions de demain.
- Ajouter une capacité stable. Quand l’organisation est assainie mais que les bras manquent, une équipe dédiée prend le relais. C’est l’objet de la section suivante.
Déléguer sans perdre la main : le cadre déontologique
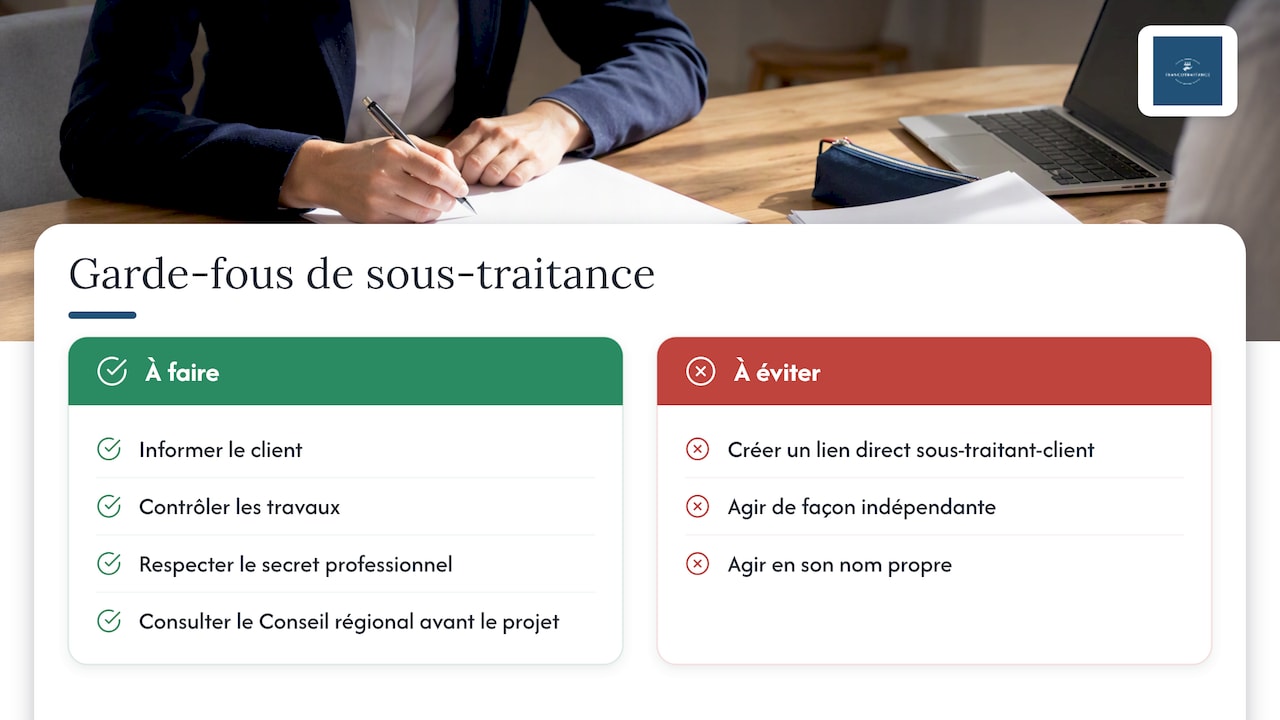
Confier des travaux à des tiers ne se fait pas à la légère. Un guide de l’Ordre en Bretagne rappelle que la sous-traitance à un non-membre de l’Ordre suppose notamment l’information du client, l’absence de lien direct entre le sous-traitant et le client, et le contrôle des travaux par l’expert-comptable, qui conserve la pleine responsabilité. Le sous-traitant doit respecter le secret professionnel et ne pas agir de façon indépendante, en son nom propre.
Le code de déontologie issu du décret du 27 septembre 2007 prévoyait déjà, sans préjudice du secret professionnel, un devoir de discrétion sur les informations connues dans le cadre de l’activité. Avant tout projet, validez votre schéma avec votre Conseil régional de l’Ordre : c’est lui qui apprécie votre situation précise.
Nous résumons les avantages et limites de cette voie dans pourquoi opter pour la sous-traitance comptable.
Notre point de vue : renforcer, pas déléguer à l’aveugle
Nous accompagnons des cabinets d’expertise comptable, de commissariat aux comptes et d’audit, et le constat revient : la surcharge n’est presque jamais un problème de volonté. C’est un problème de capacité mal calibrée et de recrutement trop lent.
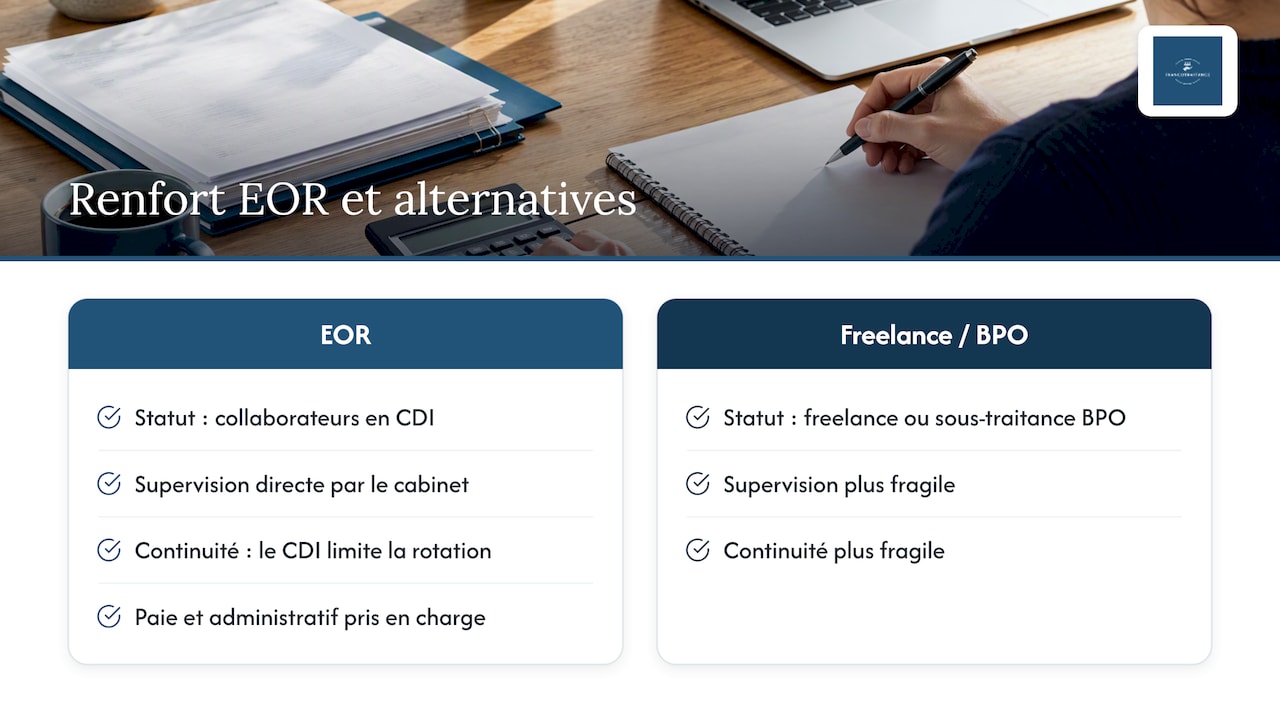
Notre conviction est qu’un renfort doit s’intégrer à votre cabinet, pas fonctionner à côté. C’est pourquoi notre modèle repose sur l’Employer of Record : les collaborateurs basés au Maroc sont en CDI, vous les supervisez directement et vous gardez le contrôle opérationnel, tandis que nous prenons en charge la paie, l’administratif, le juridique et la conformité. La stabilité du CDI limite la rotation, qui est justement l’un des effets pervers de la surcharge. C’est aussi une différence nette avec le freelance ou la sous-traitance de type BPO, où la supervision et la continuité sont plus fragiles.
Nous n’y voyons pas un remplacement de votre organisation, mais un complément : processus clarifiés d’abord, capacité ajoutée ensuite.
— SENHADJI
Comment Francotraitance peut vous aider
Si votre cabinet sature malgré une organisation correcte, notre offre FrancoExperts met à votre disposition des profils qualifiés en finance, comptabilité et audit, intégrés à votre équipe. Pour les tâches de back-office, FrancoAdmin structure les fonctions support. Les tarifs ne sont pas publiés : ils se définissent selon votre besoin.
Pour cadrer un premier besoin (volume, profils, calendrier), parlez-nous de votre cabinet. Vous pouvez aussi consulter notre page dédiée aux cabinets d’expertise comptable et d’audit.
FAQ
Quand parle-t-on de surcharge plutôt que de simple pic d’activité ?
Un pic est borné dans le temps et se résorbe. Il y a surcharge quand les heures supplémentaires deviennent habituelles, que les pauses sont sacrifiées et que la charge réelle excède durablement la charge prescrite. Le suivi des temps par dossier permet de le vérifier.
La période fiscale suffit-elle à expliquer la surcharge ?
Elle en est un facteur, puisque l’activité se concentre de janvier à mai. Mais elle est prévisible. Les sources sur le sujet pointent plutôt la collecte tardive des pièces et l’absence de structure comme causes de fond.
Un expert-comptable peut-il confier des travaux à une équipe externe ?
Oui, sous conditions. Le client doit être informé, l’expert-comptable contrôle et supervise les travaux et en garde la pleine responsabilité, et le secret professionnel s’applique. Rapprochez-vous de votre Conseil régional de l’Ordre pour valider votre montage.
Que change un renfort en CDI par rapport à un freelance ?
Le collaborateur en CDI est dédié, formé à vos méthodes et rattaché durablement à votre équipe. Vous gagnez en continuité et en qualité de supervision, là où un freelance reste ponctuel et moins intégré.
Sources
- Guide de négociation sur la charge de travail
- Comment mesurer la charge de travail de vos salariés
- Le suivi des temps des collaborateurs
- Accompagner ses collaborateurs lors des surcharges de travail
- Le vrai défi des cabinets comptables : structurer avant de produire
- Période fiscale : anticiper, planifier et sécuriser
- Impact du surmenage des équipes d’audit
- Le job strain des collaborateurs des cabinets d’expertise comptable
- La période fiscale, comment bien l’appréhender
- Les grands défis de la profession
- Guide de l’Ordre des experts-comptables de Bretagne sur la sous-traitance
- Décret n°2007-1387 du 27 septembre 2007
- Export comptable sans ressaisie