En EOR pour la France, c’est l’employeur, c’est-à-dire le prestataire EOR, qui paie les cotisations patronales et déclare la part salariale via la DSN, tandis que l’entreprise cliente garde la main sur le management quotidien. Les déclarations suivent un calendrier mensuel, avec des échéances habituelles fixées au 5 ou au 15 du mois suivant selon l’effectif. Le choix du régime, affiliation en France ou détachement sous A1, doit être tranché avant la mise en paie, car il change directement le montant des cotisations dues.
En bref:
- Pour 3 000 € brut, le coût employeur dépasse souvent 4 000 €, contre 2 300 à 2 400 € nets pour le salarié.
- Avant la première paie, choisissez entre affiliation française et détachement sous certificat A1, car ce régime détermine les cotisations et les justificatifs requis.
- Une entreprise sans établissement en France doit ouvrir un compte auprès du service Urssaf des firmes étrangères et conserver contrats, preuves de mission et certificat A1.
- En 2026, le plafond mensuel de la Sécurité sociale atteint 4 005 € ; la réduction générale allège les cotisations près du Smic, puis décroît jusqu’à trois fois le Smic.
Table des matières
- Quelles cotisations composent les charges sociales d’un salarié EOR
- Calculer l’assiette, le plafond et les taux de référence pour 2026
- Détachement ou affiliation : le vrai arbitrage France-Maroc
- Déclarer et payer les cotisations : la checklist opérationnelle
- Pourquoi un EOR spécialisé simplifie la gestion des charges sociales
- Ce que la plupart des dirigeants sous-estiment dans le calcul des charges EOR
- Démarrer avec Francotraitance pour externaliser vos charges sociales
- Questions fréquentes
- Sources
Quelles cotisations composent les charges sociales d’un salarié EOR
Un salarié recruté via un EOR en France relève du même socle de cotisations que n’importe quel salarié classique. La différence tient à qui les gère administrativement, pas à leur nature. Le prestataire EOR calcule, prélève et reverse ces cotisations, ce qui déleste l’entreprise cliente d’une charge de conformité souvent sous-estimée.
Les principaux postes à connaître :
- Assurance maladie, maternité, invalidité, décès : financée très majoritairement par l’employeur.
- Assurance vieillesse : une part plafonnée et une part déplafonnée, réparties entre employeur et salarié.
- Allocations familiales : entièrement à la charge de l’employeur, avec un taux réduit pour les rémunérations modestes.
- Assurance chômage : part patronale calculée sur une assiette plafonnée, voir le détail du calcul des cotisations employeur.
- Retraite complémentaire (Agirc-Arrco) : cotisation partagée, avec des tranches de salaire spécifiques.
- CSA, Fnal, AGS, accidents du travail : contributions patronales additionnelles, dont les taux varient selon l’effectif et le secteur.
- CSG et CRDS : prélevées sur la quasi-totalité de la rémunération brute, à la charge du salarié.
Concrètement, pour un salaire brut de 3 000 euros, le coût total employeur (salaire plus cotisations patronales) dépasse souvent 4 000 euros, tandis que le salarié perçoit un net autour de 2 300 à 2 400 euros après cotisations salariales et prélèvement à la source. Cet écart entre coût employeur et net perçu est précisément ce qu’un dirigeant doit intégrer avant de budgéter une embauche via EOR.
Calculer l’assiette, le plafond et les taux de référence pour 2026
Le calcul suit une logique constante : on prend la base de calcul (salaire brut et éléments assimilés comme les primes ou avantages en nature), puis on applique le taux propre à chaque cotisation. Certaines cotisations sont plafonnées, tandis que d’autres s’appliquent sur la totalité de la rémunération.
Le plafond mensuel de la Sécurité sociale (PMSS) s’établit à 4 005 euros en 2026, une valeur pivot pour toutes les cotisations dites plafonnées comme la retraite de base ou certaines tranches Agirc-Arrco.
Quelques repères utiles pour une estimation rapide :
- L’assurance chômage patronale s’élève à 4 %, appliquée dans la limite d’un plafond annuel fixé pour 2026.
- La contribution au Fnal varie selon que l’entreprise compte moins de 50 salariés ou plus, avec un taux plus élevé au-delà de ce seuil.
- La réduction générale dégressive unique (RGDU), applicable depuis le 1er janvier 2026, allège sensiblement les cotisations patronales au niveau du Smic et devient dégressive jusqu’à 3 fois le Smic.
Pour un salaire proche du Smic, la RGDU réduit mécaniquement le coût employeur sur plusieurs lignes à la fois : sécurité sociale, Fnal, allocations familiales, CSA, retraite complémentaire et assurance chômage. Plus la rémunération se rapproche de 3 Smic, plus cet allègement s’estompe. Pour des cas concrets à 1 500 euros ou 2 000 euros bruts, les réponses détaillées figurent dans la foire aux questions plus bas.
Détachement ou affiliation : le vrai arbitrage France-Maroc
La question la plus structurante n’est pas le taux de telle ou telle cotisation, mais le régime de sécurité sociale applicable. Deux situations existent : l’affiliation, où le salarié cotise intégralement au régime français, et le détachement, où il reste rattaché à son régime d’origine sous couvert d’un certificat A1, pour une durée généralement limitée et sous conditions strictes.
Pour un salarié basé au Maroc et recruté via un EOR pour une entreprise française, ce choix change tout :
- En affiliation, les cotisations françaises s’appliquent intégralement, avec les taux et plafonds décrits plus haut.
- En détachement, le salarié continue de relever du régime marocain, sous réserve que les conditions de durée et de mission soient respectées.
- La convention franco-marocaine de sécurité sociale organise la coordination entre les deux régimes et permet la totalisation des périodes d’assurance.
Conseil de pro : Tranchez la question du régime avant toute mise en paie, car revenir en arrière après plusieurs mois de cotisations erronées entraîne des régularisations lourdes et des pénalités URSSAF.
Un mauvais arbitrage expose à des sanctions pour défaut de cotisation ou à un risque de requalification du contrat, avec des conséquences financières qui dépassent largement l’économie initialement recherchée.
Déclarer et payer les cotisations : la checklist opérationnelle
Pour un employeur non établi en France, l’Urssaf propose un service dédié aux firmes étrangères, qui simplifie l’ouverture d’un compte employeur et le choix entre le titre firmes étrangères (TFE) et la déclaration sociale nominative classique (DSN).
Voici les étapes à suivre dans l’ordre :
- Ouvrir un compte employeur auprès du service firmes étrangères si l’entreprise n’est pas établie en France, ou utiliser la DSN standard si elle dispose d’un établissement.
- Déclarer chaque mois via la DSN, avec paiement exigible le 5 ou le 15 du mois suivant selon l’effectif de l’entreprise.
- Conserver les pièces justificatives : certificat A1 en cas de détachement, contrats de travail, preuves de mission, utiles lors d’un contrôle.
- Corriger sans délai toute erreur via une DSN rectificative, pour limiter les pénalités de retard qui s’appliquent dès dépassement de l’échéance.
Conseil de pro : Mettez en place un prélèvement automatique pour les cotisations URSSAF : cela évite les oublis d’échéance qui déclenchent des pénalités dès le premier jour de retard.
Pourquoi un EOR spécialisé simplifie la gestion des charges sociales
Nous gérons l’intégralité du cycle administratif des salariés recrutés au Maroc : paie, déclarations DSN, conformité France-Maroc et suivi des échéances URSSAF. Chaque collaborateur est employé en CDI, ce qui sécurise la relation sur la durée tout en déléguant la charge réglementaire. Nos clients conservent la supervision opérationnelle de leurs équipes satellites sans absorber la complexité des cotisations sociales transfrontalières.
Ce que la plupart des dirigeants sous-estiment dans le calcul des charges EOR
La littérature disponible sur les charges sociales se concentre presque toujours sur les taux, PMSS, pourcentages, plafonds, comme si la difficulté résidait dans l’arithmétique. Elle réside ailleurs : dans la décision du régime applicable, affiliation ou détachement, qui recadre l’ensemble des obligations avant même de calculer quoi que ce soit.
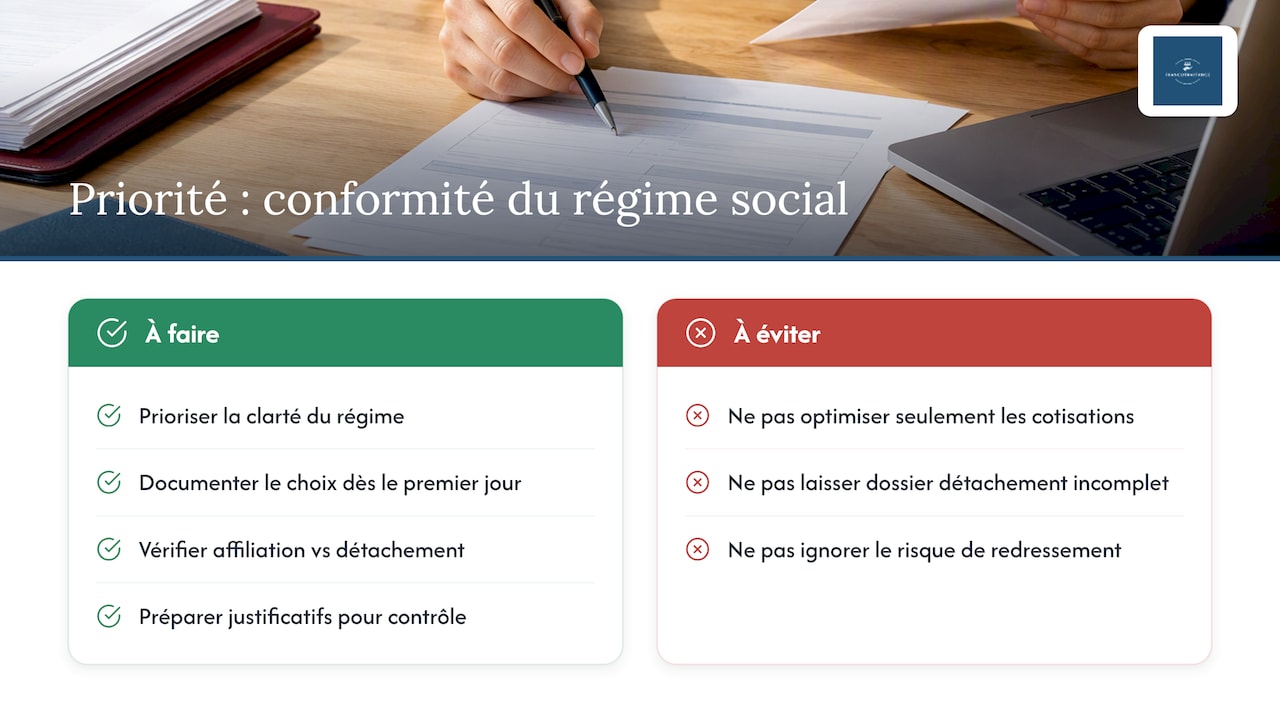
Un dirigeant qui aborde l’EOR uniquement par le prisme du coût mensuel passe à côté du vrai sujet : la robustesse du dispositif de conformité en cas de contrôle. Les taux bougent chaque année avec le PMSS et les barèmes URSSAF, mais un dossier de détachement mal documenté ou un régime mal choisi expose à des redressements qui dépassent largement l’économie espérée sur les cotisations.
Notre conviction : priorisez la clarté du régime social avant d’optimiser le moindre pourcentage de cotisation. Un EOR bien structuré documente ce choix dès le premier jour, avec les justificatifs qui vont avec. C’est cette rigueur en amont, plus que la connaissance des taux, qui protège réellement un cabinet ou une entreprise qui recrute à distance.
— SENHADJI
Démarrer avec Francotraitance pour externaliser vos charges sociales
Nous proposons trois services pensés pour les dirigeants et cabinets qui veulent déléguer cette complexité : FrancoExperts pour les missions réglementées en finance et audit, FrancoAdmin pour structurer votre back-office et votre paie, et FrancoOps pour piloter vos opérations à distance. Avant de vous engager, vous pouvez aussi évaluer l’impact organisationnel d’une externalisation avec un diagnostic en conseil d’organisation.
La mise en place démarre par un échange sur vos besoins, suivi d’un audit de vos process actuels et de la構造 de votre future équipe satellite. Contactez-nous pour évaluer comment nous pouvons prendre en charge la gestion de vos charges sociales dès votre prochaine embauche.
Questions fréquentes
Quel est le pourcentage des charges sociales sur le salaire brut ?
Les charges sociales totales, part patronale et part salariale réunies, représentent généralement une fraction significative du salaire brut, avec une part patronale plus lourde que la part salariale. Le pourcentage exact dépend du statut, du niveau de salaire par rapport au PMSS de 4 005 euros et de l’application éventuelle de la RGDU pour les bas salaires.
Quelles sont les charges patronales sur un salaire de 2000 € ?
Pour un salaire brut de 2 000 euros, les charges patronales couvrent l’assurance maladie, les allocations familiales, la retraite de base et complémentaire, l’assurance chômage à 4 % dans la limite de 192 240 euros, ainsi que le Fnal et la CSA. La RGDU réduit sensiblement ce total à ce niveau de rémunération, proche du Smic.
Quelles sont les charges patronales pour un salaire de 1500 € ?
À 1 500 euros brut, la rémunération se situe très près du Smic, ce qui déclenche l’allègement maximal de la réduction générale dégressive unique. Les cotisations patronales restantes couvrent principalement l’assurance chômage, les accidents du travail et la retraite complémentaire, les autres postes étant fortement réduits par ce dispositif.
Qu’est-ce qui est compris dans les charges sociales ?
Les charges sociales regroupent l’ensemble des cotisations versées à la Sécurité sociale et aux organismes complémentaires : assurance maladie, vieillesse, allocations familiales, assurance chômage, retraite complémentaire, ainsi que la CSG et la CRDS. Elles se répartissent entre une part patronale, majoritaire, et une part salariale prélevée directement sur le salaire brut via la DSN.