Externaliser sa comptabilité, c’est confier à un prestataire tout ou partie de la tenue, de la révision ou des déclarations, dans un cadre contractuel durable. Pour une PME, le prestataire est le plus souvent un cabinet d’expertise comptable. Pour un cabinet, la question est différente : comment absorber la charge de production quand le recrutement local est tendu, sans perdre le contrôle ni la maîtrise de la déontologie ? Nous traitons les deux cas, avec les points de vigilance propres à la France.
En bref
- L’externalisation transfère une activité à un prestataire par un contrat de longue durée. La sous-traitance porte sur des missions ponctuelles, définies par un cahier des charges.
- On externalise couramment la saisie, les rapprochements bancaires, les déclarations, la liasse fiscale, la paie et le contrôle de gestion.
- En France, un expert-comptable qui fait appel à des tiers reste pleinement responsable : information du client, lettre de mission et supervision des travaux sont indispensables.
- Pour un cabinet, l’équipe dédiée basée au Maroc, en CDI et supervisée directement, est une alternative à la sous-traitance classique.
Table des matières
- Externalisation comptable : de quoi parle-t-on ?
- Quelles tâches peut-on externaliser ?
- Avantages, coûts et risques à anticiper
- Le cadre en France : responsabilité, lettre de mission, confidentialité
- Comptabilité offshore et Maroc : ce qu’il faut savoir
- Garantir qualité, contrôle et continuité
- Notre point de vue
- Constituer une équipe dédiée avec Francotraitance
- Questions fréquentes
- Sources
Externalisation comptable : de quoi parle-t-on ?
Le service public des entreprises décrit l’externalisation comme le fait de confier certaines tâches à un prestataire externe expert dans son domaine, par un contrat de longue période, généralement de plusieurs années. Les travaux de recherche en gestion y voient une décision stratégique, pouvant impliquer le transfert d’une activité réalisée en interne et de ressources existantes.
La sous-traitance, elle, répond à une logique de mission : un périmètre précis, une durée courte, un livrable attendu. La distinction n’est pas théorique. Elle change la relation avec le prestataire, la façon de piloter et la nature des risques. Nous détaillons cette différence dans notre article sous-traitance et externalisation, et les raisons d’y recourir dans pourquoi opter pour la sous-traitance comptable.
Quelles tâches peut-on externaliser ?
Le périmètre se construit tâche par tâche. Les plus fréquentes :
- la saisie des écritures et le classement des pièces ;
- les rapprochements bancaires ;
- les déclarations fiscales et la liasse fiscale ;
- la paie et les déclarations sociales ;
- le secrétariat juridique ;
- le contrôle de gestion et le reporting.
Une lettre de mission précise les missions confiées, les délais et les honoraires : c’est le document qui évite les malentendus. Avant de signer, décrivez l’activité, inventoriez les données et définissez qui collecte, qui produit, qui contrôle et qui valide. Cette préparation conditionne la réussite bien plus que le choix du logiciel.
Externalisation totale ou partielle ?
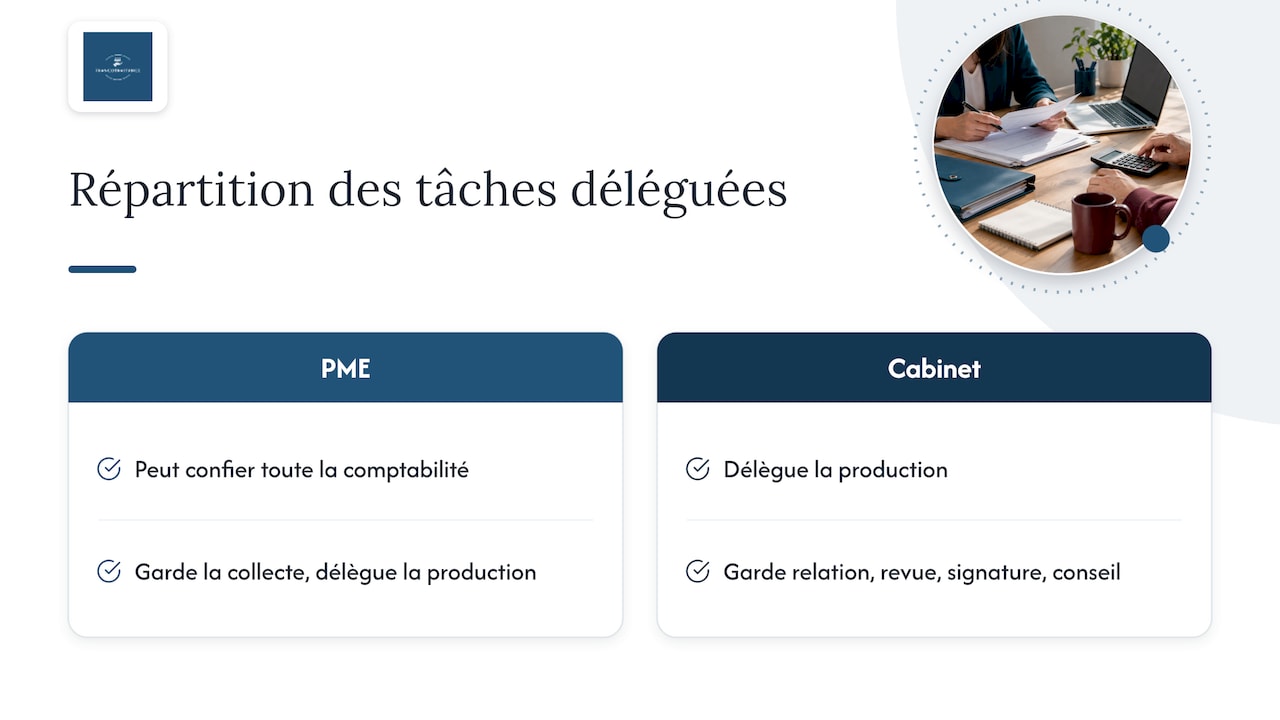
Une PME peut tout confier à son cabinet, ou garder la collecte des pièces et ne déléguer que la production. Un cabinet, lui, externalise rarement la relation client : il délègue la production (saisie, révision préparatoire, établissement de dossiers) et conserve la revue, la signature et le conseil. C’est là que se joue la rentabilité : les collaborateurs seniors passent leur temps sur ce que le client paie le plus cher, l’analyse et le conseil.
Avantages, coûts et risques à anticiper
Les bénéfices attendus sont connus : libérer du temps, absorber les pics d’activité, accéder à des compétences que l’on ne trouve pas localement, rendre les coûts plus prévisibles. Les coûts, eux, ne se limitent pas aux honoraires du prestataire. Comptez aussi le temps de pilotage, la formation initiale, la reprise des données et les outils partagés. Nous ne publions pas de grille tarifaire standard : le coût dépend du périmètre, du nombre de profils et du niveau d’expertise requis.
Les risques sont tout aussi réels :
- une supervision insuffisante, qui fait baisser la qualité sans que personne ne le voie ;
- une dépendance au prestataire si les processus ne sont pas documentés ;
- des fuites ou un usage inadapté de données confidentielles ;
- une perte de maîtrise de la relation client.
Notre analyse complète figure dans risques de l’externalisation.
Le cadre en France : responsabilité, lettre de mission, confidentialité
C’est le point que les cabinets ne peuvent pas négliger. Le code de déontologie issu du décret du 27 septembre 2007, abrogé depuis le 1er avril 2012, exigeait déjà un contrat écrit définissant la mission ainsi que les droits et obligations des parties, et imposait un devoir de discrétion sur toutes les informations connues dans le cadre de l’activité. Ce texte n’est plus en vigueur : pour les règles applicables aujourd’hui, reportez-vous au code de déontologie actuel et aux recommandations de l’Ordre. Le principe, lui, demeure : confidentialité et écrit.
Le conseil régional de l’Ordre de Bretagne rappelle que la frontière entre sous-traitance légale et couverture illégale est ténue et que le recours à la sous-traitance présente des risques de dérive lorsque la supervision est insuffisante. Un guide de formation précise que, pour un expert-comptable, le recours à la sous-traitance est encadré : information du client, lettre de mission, contrôle des travaux, responsabilité totale du donneur d’ordre.
En pratique, trois réflexes :
- Informer le client final de l’intervention de tiers et l’inscrire dans la lettre de mission.
- Contrôler : le travail délégué est relu et validé par un professionnel du cabinet.
- Protéger : clauses de confidentialité, accès sécurisés, traçabilité des intervenants.
Comptabilité offshore et Maroc : ce qu’il faut savoir
« Offshore » désigne ici la délocalisation de la production vers un autre pays, et non un montage fiscal. Le Maroc attire les cabinets francophones pour une raison simple : un vivier de profils qualifiés en comptabilité et en audit qui travaillent en français. Notre guide sur l’externalisation de l’audit au Maroc détaille ce contexte, et la méthode de transfert de processus offshore explique comment passer les dossiers sans rupture.
Le vrai sujet n’est pas le pays, c’est le modèle contractuel. Un prestataire qui vous facture des heures ou des dossiers vous laisse peu de prise sur les personnes. Un freelance isolé offre peu de garanties de continuité. Le modèle Employer of Record fonctionne autrement : le collaborateur est salarié en CDI par la structure locale, qui assume les obligations légales, fiscales et sociales, tandis que vous dirigez son travail au quotidien. C’est ce que nous décrivons dans les avantages de l’EOR pour un cabinet.
Garantir qualité, contrôle et continuité
Quel que soit le prestataire, la qualité se pilote. Les bonnes pratiques recensées sont constantes : documenter les flux, vérifier systématiquement les données transmises, définir des indicateurs et organiser des audits périodiques.
Concrètement, nous recommandons :
- des procédures écrites par type de dossier, avec les cas particuliers ;
- un échantillonnage de contrôle par un collaborateur senior, plus serré les premiers mois ;
- deux ou trois indicateurs simples : délai de production, taux de retours, charge par dossier ;
- un point hebdomadaire de pilotage, puis mensuel quand le rythme s’installe.
La continuité vient du CDI : un collaborateur stable apprend vos dossiers, vos clients et vos habitudes, ce qu’aucune rotation de prestataire ne permet.
Notre point de vue
Nous sommes issus du monde de l’expertise comptable et nous connaissons le problème de l’intérieur : des dossiers qui s’accumulent, des recrutements qui n’aboutissent pas, des associés qui font de la production faute de bras. Nous pensons que la bonne réponse n’est ni l’intérim, ni le BPO anonyme, ni le freelance, mais une équipe qui devient réellement la vôtre.
C’est pourquoi chacun de nos collaborateurs est en CDI, que vous gardez la supervision opérationnelle directe et que nous prenons en charge la complexité légale, administrative et sociale. Les cabinets que nous accompagnons font état de résultats comme +35 % de chiffre d’affaires et -40 % de charge de travail : l’objectif est de libérer vos équipes pour le conseil, pas de remplacer votre responsabilité professionnelle. Celle-ci reste la vôtre, et notre organisation est conçue pour la respecter.
— SENHADJI
Constituer une équipe dédiée avec Francotraitance
Si vous dirigez un cabinet d’expertise comptable, de commissariat aux comptes ou d’audit, notre offre FrancoExperts met à votre disposition des profils qualifiés basés au Maroc, en CDI, que vous encadrez directement. Pour les fonctions de back-office, FrancoAdmin structure le support administratif.
Vous voulez évaluer le périmètre adapté à votre cabinet ? Parlons-en : nous commençons par cartographier vos tâches avant de parler de profils.
Questions fréquentes
Quelle différence entre externalisation et sous-traitance ?
L’externalisation est un transfert durable d’une activité à un prestataire, par un contrat de longue période. La sous-traitance concerne des missions ponctuelles et délimitées. Dans le premier cas on construit une relation, dans le second on achète un livrable.
Un cabinet français peut-il faire travailler une équipe au Maroc ?
Oui, à condition de respecter ses obligations professionnelles : information du client, lettre de mission, contrôle des travaux et confidentialité. La responsabilité reste celle du cabinet. Vérifiez auprès de votre conseil régional de l’Ordre les règles en vigueur avant de démarrer.
Que peut-on externaliser en premier ?
Les tâches répétitives et bien documentées sont les plus simples à transférer : saisie, rapprochements bancaires, préparation de déclarations. Les missions de conseil et la revue finale restent dans le cabinet.
Comment contrôler la qualité à distance ?
Documentez les procédures, relisez par échantillonnage, suivez quelques indicateurs et organisez des points réguliers. Avec une équipe dédiée que vous supervisez, le contrôle est quotidien plutôt qu’a posteriori.
Sources
- Externaliser certaines activités de son entreprise, service-public.gouv.fr
- L’externalisation de la fonction comptable et financière, recherche
- Décret n°2007-1387 du 27 septembre 2007, Légifrance
- Guide CROEC Bretagne, 2020
- Comptes 604/611 et lettre de mission en sous-traitance, Arefop
- Quels contrôles mettre en place, Droit-Compta-Gestion
- Comptabilité externalisée : coût, bénéfices et alternatives, Indy